CNC: Informalidad en el comercio electrónico sube a 8,1% y se concentra en redes sociales

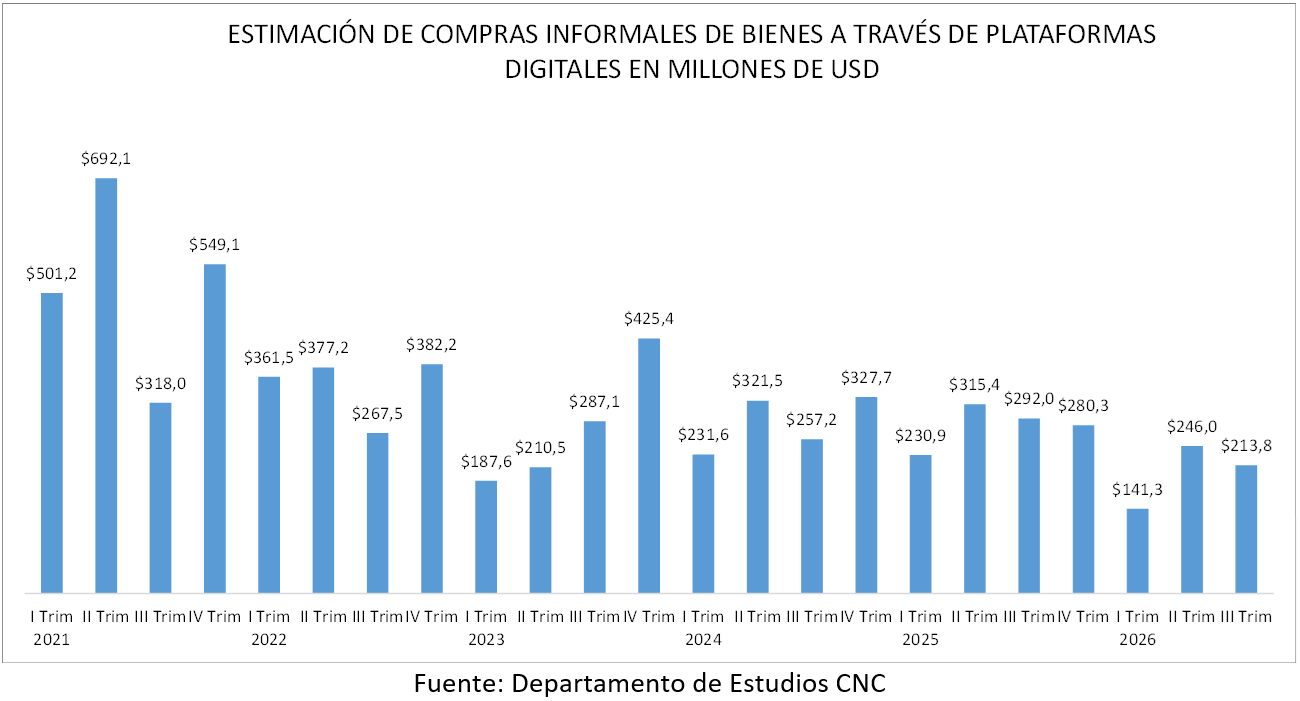
- De acuerdo con el último informe del Departamento de Estudios de la Cámara Nacional de Comercio, Servicios y Turismo de Chile (CNC), durante el tercer trimestre de 2026 el 8,1% de las transacciones digitales fueron informales, frente al 6,9% del trimestre anterior. En términos de gasto, se estima que US$213,8 millones se destinaron a compras informales, lo que representa una caída de 27% respecto de igual período de 2025.
- Las redes sociales se consolidaron como el principal foco de informalidad digital, concentrando el 61,3% de las transacciones informales, frente al 40,2% registrado un año atrás. Además, el 59% de las compras realizadas a través de estos canales fueron informales. Por categorías, Vestuario y Accesorios y Regalos concentraron el 65% de las transacciones informales.
- Al respecto, la gerente de Estudios de la CNC, Bernardita Silva, señaló que “los resultados muestran un avance significativo en la formalización del comercio electrónico internacional, impulsado por los cambios tributarios, pero también evidencian que la informalidad sigue siendo un desafío pendiente en el mercado nacional. Su creciente concentración en redes sociales refuerza la necesidad de mejorar la identificación de vendedores, la trazabilidad de las operaciones y la fiscalización, promoviendo condiciones de competencia más equilibradas para quienes cumplen con sus obligaciones”.
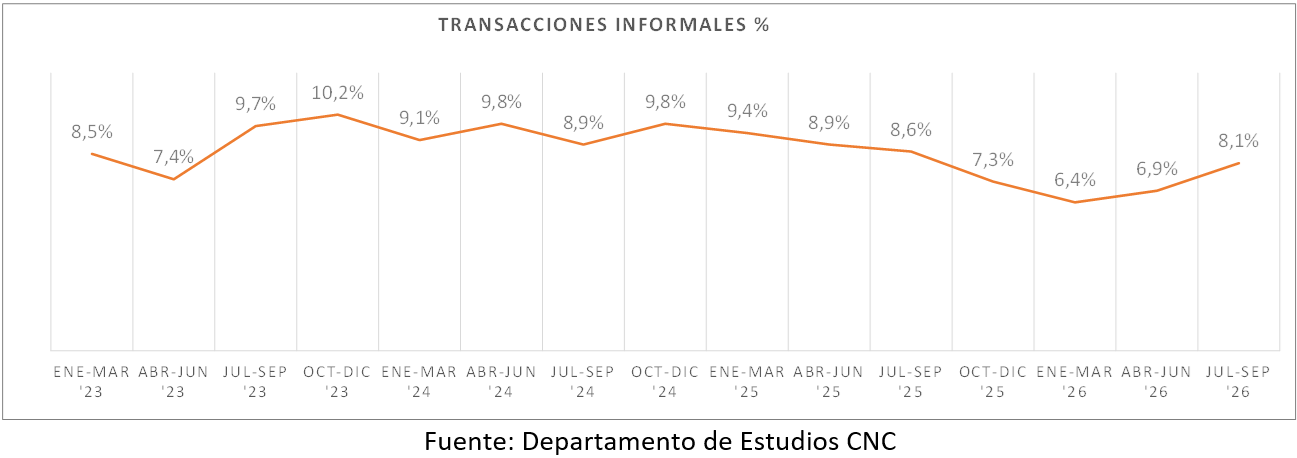
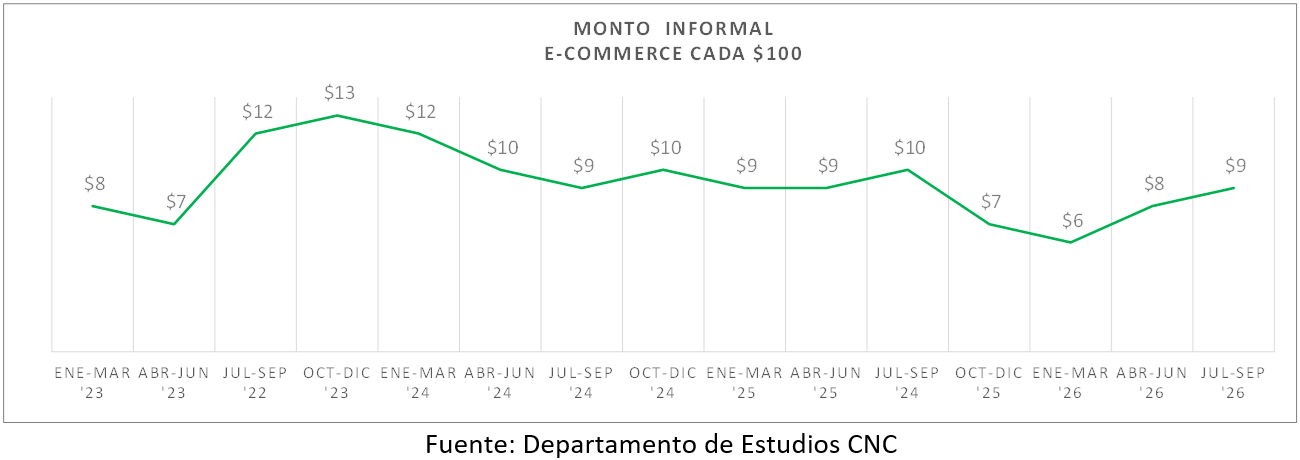
Del total de transacciones digitales en el sector retail durante el tercer trimestre de 2026, un 8,1% se estima que fueron informales, levemente por debajo que igual trimestre de 2025 y por encima del 6,9% del trimestre anterior, yendo ligeramente en aumento durante el 2026. En cuanto al monto gastado, $9 de cada $100 destinados a compras online corresponden a gasto informal, cifra mayor al segundo trimestre y mostrando también un comportamiento ascendente durante el 2026.
De esta manera, en el tercer trimestre de 2026 se estima que en el sector comercio (no incluye T&E y Servicios) se hicieron compras a través de plataformas digitales, nacionales e internacionales, por un total de US$2.888,7 millones, 3,0% más que en 2025, de los cuales US$213,8 millones se estima que fueron destinados a compras informales, 27% por debajo a lo reportado en igual trimestre de 2025, debido a la fuerte caída de la informalidad estimada en plataformas internacionales.
Plataformas Nacionales versus Internacionales
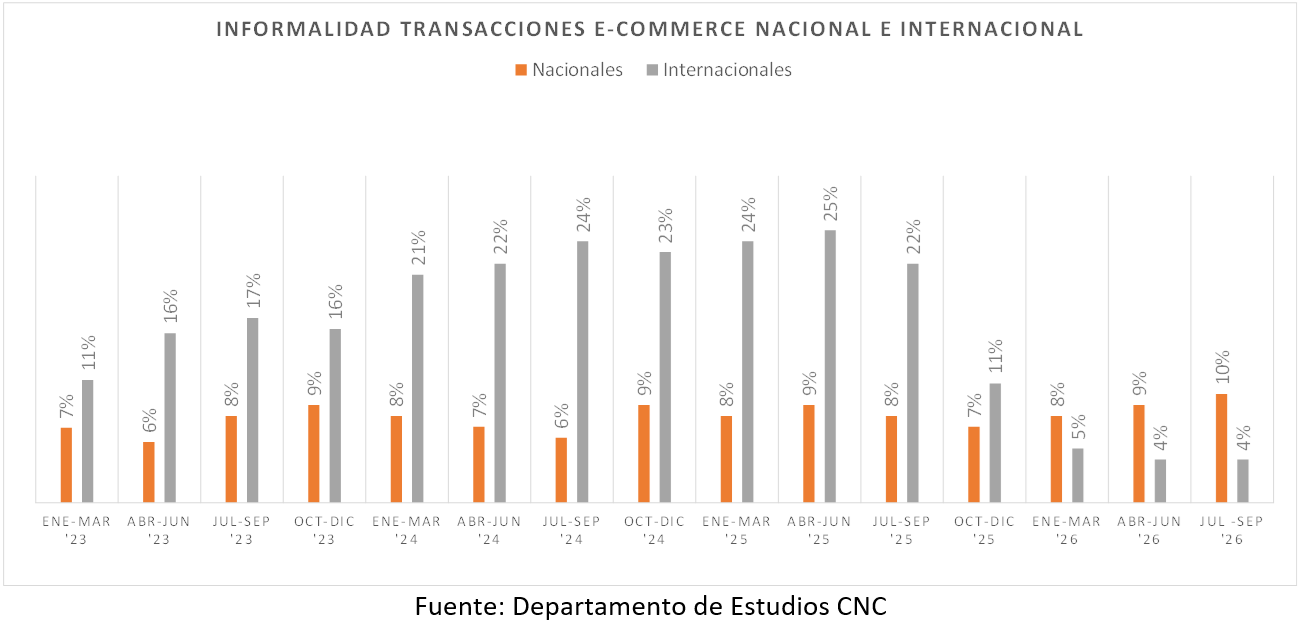
El desglose entre plataformas nacionales e internacionales continúa revelando la naturaleza del cambio. La tasa de informalidad nacional subió a 10%, 1pp. sobre el segundo trimestre. Sin embargo, en el caso de las transacciones internacionales, que representaron un 12,2% del total, la tasa de informalidad internacional alcanzó un 4%, en línea con el período anterior y muy por debajo del 22% de igual trimestre 2025, justo antes de que empezara a regir el cobro de IVA a toda compra internacional.
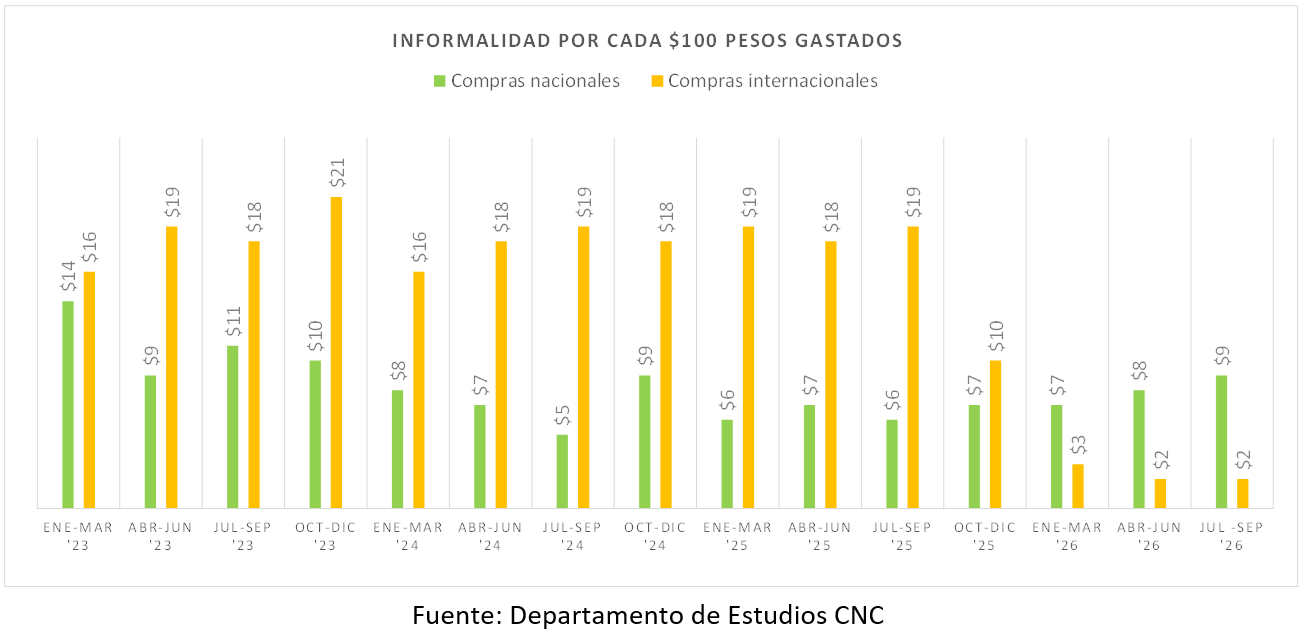
Por su parte, al analizar el gasto informal en canales digitales, se estima que entre julio y septiembre de 2026, $9 de cada $100 gastados en plataformas nacionales correspondieron a compras informales, con una tendencia ascendente en lo que va del año. En contraste, en los canales internacionales, se estima que $2 de cada $100 gastados presentaron alguna irregularidad, en línea con lo marcado el primer y segundo trimestre, pero evidenciando una caída relevante frente a igual período de 2025, consistente con la mayor formalización observada tras la eliminación de la exención del IVA a compras menores a US$ 41.
La entrada en vigencia del IVA a las compras internacionales de bajo valor, a fines de octubre de 2025, constituye un cambio relevante para interpretar la evolución de la informalidad digital. Antes de esta modificación, parte de las compras internacionales presentaba incumplimientos asociados al pago del impuesto correspondiente. Con la nueva normativa, las plataformas extranjeras inscritas incorporan el cobro del IVA directamente en la transacción, facilitando el cumplimiento tributario. Este mecanismo ayuda a explicar la fuerte reducción de la informalidad estimada en las compras internacionales, tanto en número de transacciones como en monto gastado, y permite distinguir este avance de la evolución que presenta el comercio digital nacional.
De esta manera, al analizar las compras en portales nacionales versus internacionales, los resultados evidencian que durante el tercer trimestre de 2026 se estimó un gasto total de US$2.573,8 millones en plataformas nacionales, un 8,5% superior a igual trimestre de 2025, de los cuales US$207,9 millones habrían correspondido a compras informales, registrando un alza de 5,5% anual.
Por su parte, el monto destinado a compras en portales internacionales alcanzó un estimado de US$288,8 millones, un 33,2% menos que en igual período del año anterior, donde se estima que US$5,7 millones correspondieron a compras con algún grado de irregularidad, lo que implica una caída de 94% al comparar con igual trimestre de 2025, confirmando el impacto normalizador del nuevo marco tributario transfronterizo.
Análisis de la informalidad por categoría
Distribución de las transacciones informales (suma 100%)
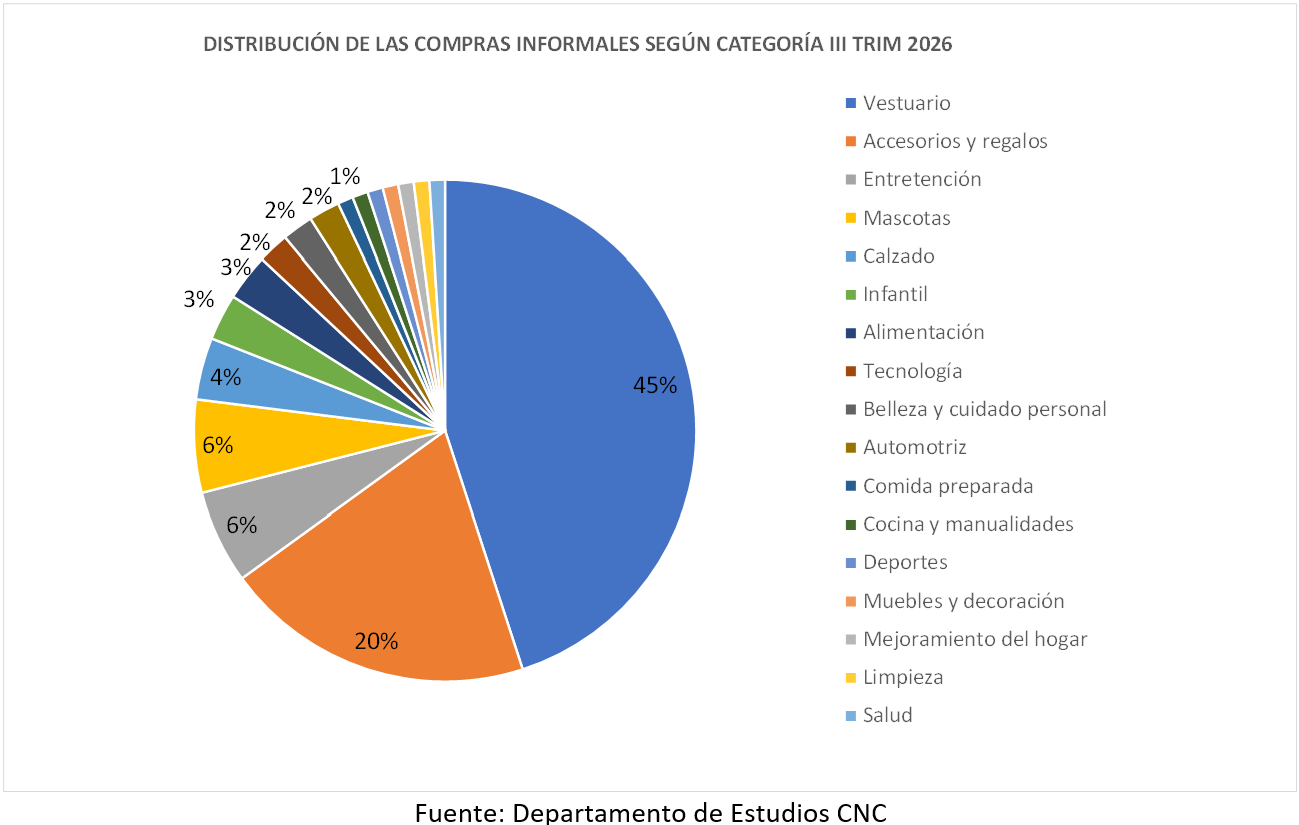
Durante el tercer trimestre de 2026, Vestuario continúa siendo la categoría que concentra la mayor proporción de transacciones informales del comercio electrónico, alcanzando un 45% del total, cuatro puntos porcentuales más que en el trimestre anterior y levemente superior a su participación del tercer trimestre de 2025 (41%). De esta manera, se mantiene como el principal rubro dentro de la informalidad digital, concentrando por sí solo casi la mitad de las compras informales.
En segundo lugar, se ubica Accesorios y Regalos, con un 20%, bastante en línea respecto del trimestre anterior (21%), pero aumentando tres puntos porcentuales frente a igual período de 2025. Le siguen Entretención (6%) y Mascotas (6%), mientras que Calzado e Infantil representan un 4% y 3%, respectivamente.
En conjunto, Vestuario y Accesorios y Regalos concentran el 65% de las transacciones informales, frente al 62% del trimestre anterior y al 56% registrado un año atrás. Esta evolución evidencia una mayor concentración de la informalidad en estas dos categorías.
Al comparar la composición de las transacciones formales e informales, se observan diferencias relevantes. Vestuario representa el 34% de las compras formales, pero alcanza el 45% de las informales, mientras que Accesorios y Regalos pasa de un 9% a un 20%, respectivamente. Esta sobrerrepresentación evidencia que la informalidad digital continúa concentrándose especialmente en estas dos categorías, a diferencia de otros rubros, como Alimentación y Entretención, que tienen un mayor peso relativo dentro de las compras formales.
En este escenario, los resultados muestran que, pese a la transformación de la informalidad digital tras el cambio regulatorio, Vestuario y Accesorios y Regalos siguen siendo las principales categorías donde se concentra el fenómeno, tanto en la distribución general como en el segmento internacional.
Tasa de informalidad dentro de cada categoría
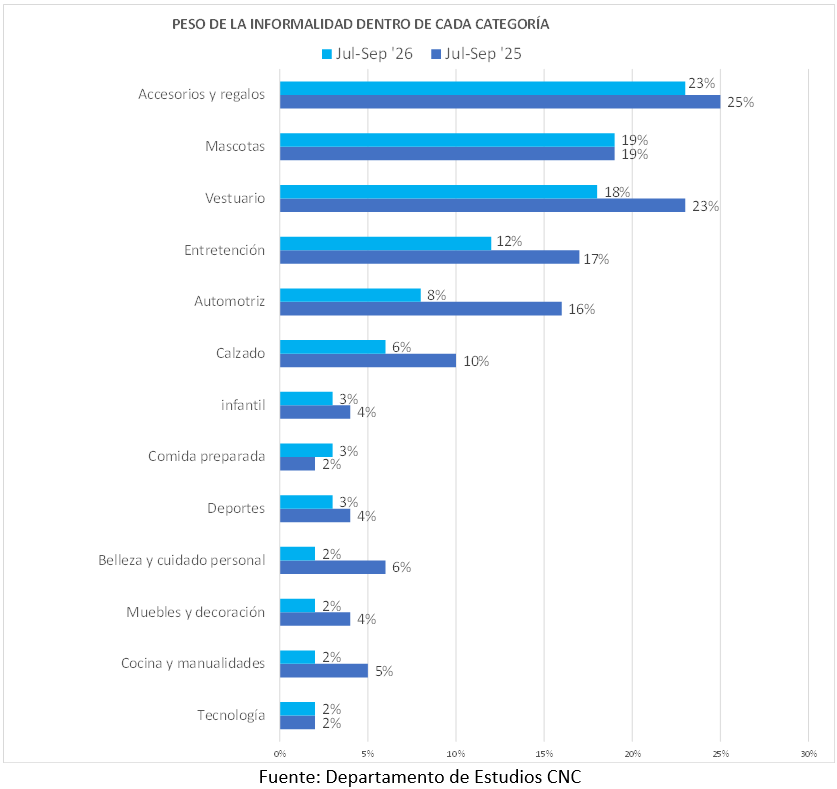
Al analizar la proporción de transacciones informales dentro de cada categoría, se observa que Accesorios y Regalos continúa presentando la mayor tasa de informalidad del comercio electrónico, alcanzando un 23% durante el tercer trimestre de 2026, un punto porcentual por sobre el trimestre anterior, aunque dos puntos por debajo de igual período de 2025. Le siguen Mascotas, con un 19%, y Vestuario, con un 18%, categorías que mantienen niveles de informalidad significativamente superiores a los observados en la mayoría de los demás rubros.
En el caso de Vestuario, la tasa de informalidad aumenta levemente respecto del trimestre anterior, desde un 17% a un 18%, pero continúa cinco puntos porcentuales por debajo de igual trimestre de 2025. Sin embargo, su participación dentro del total de transacciones informales alcanza el 45%, frente al 34% que representa en las compras formales. Esto evidencia que, pese a la reducción anual de su tasa de informalidad, continúa siendo la categoría que más contribuye al volumen total de compras informales, dada su elevada participación dentro del comercio electrónico.
Por su parte, Accesorios y Regalos combina una alta tasa de informalidad con una creciente presencia dentro de las compras digitales, mientras que productos para mascotas mantiene una incidencia elevada y relativamente estable. En contraste, categorías como Automotriz, Entretención y Calzado registran reducciones anuales en sus tasas, dando cuenta de una disminución de la informalidad en distintos segmentos del comercio electrónico.
En términos generales, los resultados muestran que la reducción de la informalidad digital no ha sido homogénea entre categorías. Mientras varios rubros presentan avances en formalización, Vestuario, Accesorios y Regalos y Mascotas continúan concentrando las mayores tasas de informalidad, manteniéndose como segmentos relevantes para las acciones de fiscalización y promoción del cumplimiento tributario.
Monto gastado en compras informales por categoría
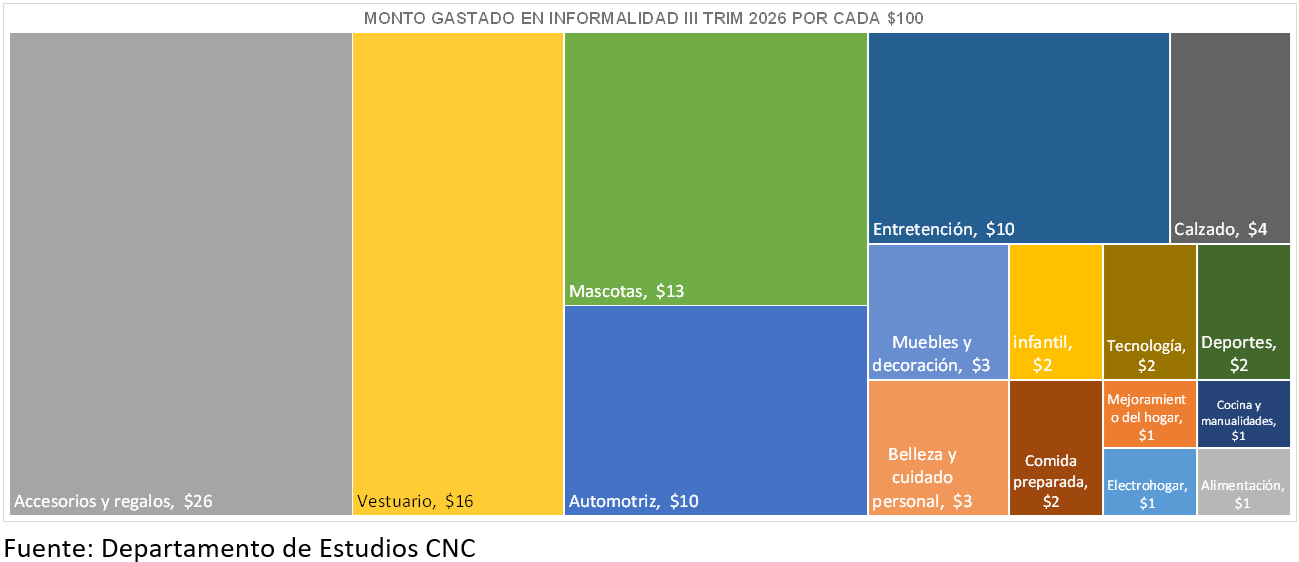
Al analizar el monto destinado a compras informales dentro de cada categoría, se observa que Accesorios y Regalos continúa presentando la mayor incidencia de informalidad, con $26 de cada $100 gastados durante el tercer trimestre de 2026, frente a $30 en igual período de 2025. Le sigue Vestuario, con $16 de cada $100, aumentando respecto de los $14 del trimestre anterior, aunque todavía por debajo de los $21 registrados un año atrás. En tercer lugar, se ubica Mascotas, con $13 de cada $100, manteniendo una incidencia relativamente elevada, pero también inferior a la del año anterior, esto contrasta con su tasa de informalidad por número de transacciones, que alcanza un 19%, lo que sugiere que las compras informales tienen un menor valor promedio que las formales dentro de esta categoría.
En el caso de Vestuario, los resultados muestran que, pese a la reducción anual de la informalidad tanto en número de transacciones como en monto gastado, la categoría continúa concentrando una parte importante de las compras informales del comercio electrónico. Esto se explica por su elevada participación dentro del total de compras digitales, más que por presentar la mayor tasa de informalidad, posición que corresponde a Accesorios y Regalos.
En contraste, categorías como Entretención y Automotriz registran disminuciones relevantes en la proporción de gasto informal respecto de igual trimestre de 2025, mientras que Tecnología, Alimentación y otros rubros mantienen niveles considerablemente menores.
En síntesis, la informalidad digital continúa mostrando una fuerte concentración en determinadas categorías, pero con diferencias importantes entre su incidencia por transacciones y por monto gastado. Accesorios y Regalos lidera ambas mediciones, mientras que Vestuario destaca por su peso dentro del comercio electrónico y su elevada contribución al total de compras informales.
Informalidad según canal
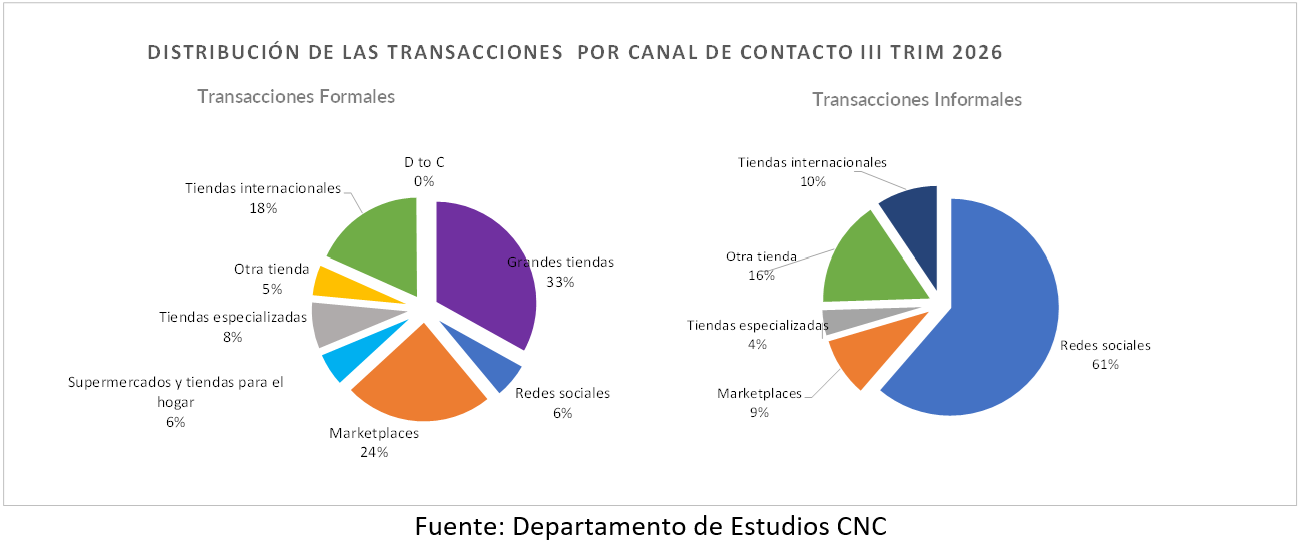
Durante el tercer trimestre de 2026, las redes sociales consolidaron su posición como el principal canal donde se concentran las transacciones informales del comercio electrónico, representando un 61,3% del total, frente al 59,6% del trimestre anterior y al 40,2% registrado en igual período de 2025. De esta manera, más de seis de cada diez compras informales se realizan a través de redes sociales, evidenciando un cambio importante en la composición de la informalidad digital durante el último año.
En contraste, las tiendas internacionales continúan reduciendo su participación dentro de las transacciones informales, pasando de un 28,4% en el tercer trimestre de 2025 a un 9,4% en igual período de 2026. Esta evolución se enmarca en la entrada en vigencia del IVA a las compras internacionales de bajo valor a fines de octubre de 2025, medida que ha contribuido a modificar significativamente la composición de las compras informales. Así, mientras disminuye la importancia relativa del canal internacional, la informalidad que permanece se concentra crecientemente en canales nacionales, especialmente en redes sociales.
Por su parte, las compras realizadas en otras tiendas aumentan su participación dentro de la informalidad, alcanzando un 16,1%, mientras que los marketplaces representan un 9,1% y las tiendas especializadas un 4,1%. En conjunto, estos resultados muestran que la informalidad digital se encuentra cada vez más concentrada en determinados canales de comercialización, lo que plantea desafíos diferenciados para su fiscalización y formalización.
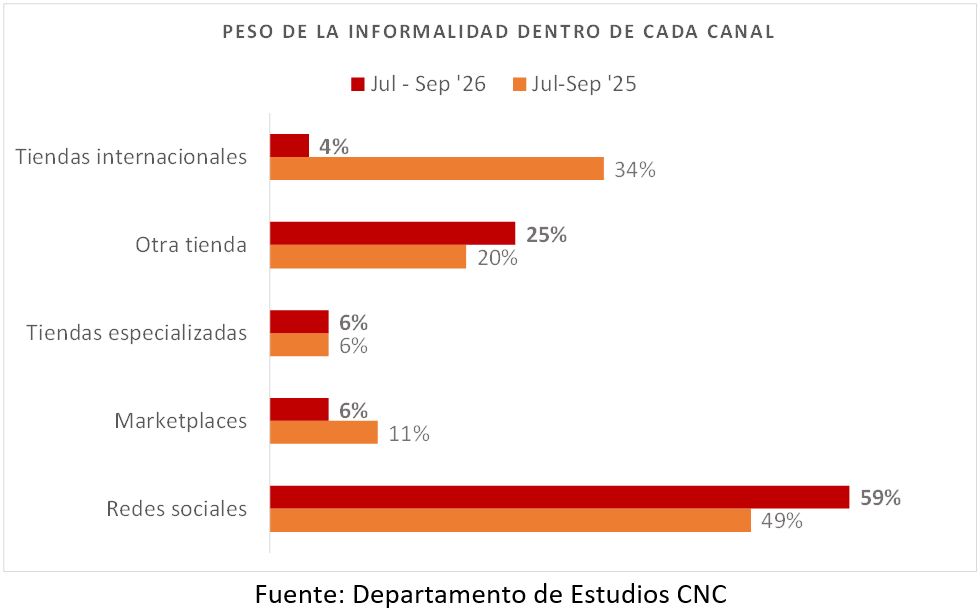
Al analizar la proporción de transacciones informales dentro de cada canal, se observan diferencias significativas y tendencias contrapuestas. Las redes sociales continúan presentando la mayor tasa de informalidad, alcanzando un 59% durante el tercer trimestre de 2026, frente al 49% registrado en igual período de 2025 y al 57% del trimestre anterior. De esta manera, cerca de seis de cada diez compras realizadas a través de redes sociales son informales, consolidando a este canal como el principal foco de informalidad del comercio electrónico, tanto por su incidencia como por su participación dentro del total de transacciones informales.
En contraste, las tiendas internacionales registran una fuerte reducción en su tasa de informalidad, pasando de un 34% en el tercer trimestre de 2025 a un 4% en igual período de 2026. Esta disminución de 30 puntos porcentuales coincide con la entrada en vigencia del IVA a las compras internacionales de bajo valor a fines de octubre de 2025, medida que ha contribuido a la formalización de las operaciones realizadas a través de este canal. Este resultado es especialmente relevante considerando que las tiendas internacionales representan el 16,6% del total de transacciones digitales, por lo que su menor tasa de informalidad tiene implicancias importantes para el indicador agregado.
Por su parte, el grupo de otras tiendas registra un aumento en su tasa de informalidad, desde un 20% a un 25% en doce meses, mientras que los marketplaces muestran una disminución desde un 11% a un 6% y las tiendas especializadas se mantienen en un 6% en un año. Estas diferencias evidencian que la evolución de la informalidad digital no es homogénea entre canales.
En conjunto, los resultados muestran una transformación en la composición de la informalidad digital, mientras las compras internacionales registran una marcada formalización, la informalidad persiste y aumenta en determinados canales nacionales, especialmente en redes sociales. Esto refuerza la importancia de avanzar en mecanismos de identificación de vendedores, trazabilidad de las operaciones y cumplimiento tributario, particularmente en aquellos canales donde la informalidad continúa siendo más elevada.
Perfil Sociodemográfico de las compras informales
Tasa de Informalidad según características sociodemográficas
Al analizar la informalidad digital según características sociodemográficas, se observan diferencias significativas entre los distintos grupos de consumidores, particularmente por nivel socioeconómico, generación y sexo. Durante el tercer trimestre de 2026, la tasa de informalidad alcanzó un 7% entre las mujeres, frente al 2% registrado entre los hombres, manteniéndose una brecha relevante pese a la disminución anual observada en ambos segmentos.
Por generaciones, la informalidad continúa siendo más elevada entre los consumidores jóvenes. La Generación Z registra una tasa de 13%, frente al 5% de los Millennials y de la Generación X, y al 2% de los Baby Boomers. Aunque la tasa de la Generación Z disminuye respecto de igual trimestre de 2025, se observa un leve aumento frente al trimestre anterior, manteniéndose como el grupo generacional con mayor incidencia de compras informales.
Las diferencias más marcadas se observan según nivel socioeconómico. Mientras que en el segmento ABC1 el 5% de las transacciones son informales, esta proporción aumenta a 10% en C2, 15% en C3 y 19% en el grupo D. Destaca que los segmentos C3 y D registran incrementos anuales en sus tasas de informalidad, en contraste con la disminución observada en ABC1. Estos resultados muestran que la informalidad digital tiene una incidencia considerablemente mayor en los segmentos socioeconómicos de menores ingresos.
Finalmente, las diferencias territoriales son más acotadas, con una tasa de informalidad de 11% en Santiago y 9% en regiones.
Distribución transacciones formales verusu informales según características sociodemográficas
Al analizar la distribución de las transacciones formales e informales según características sociodemográficas, se observan diferencias importantes en la composición de ambos grupos. Las mujeres concentran el 80% de las transacciones informales, frente al 54% de las formales, mientras que los hombres representan el 20% y 46%, respectivamente. Por generaciones, la informalidad se concentra principalmente en los Millennials (33%) y la Generación Z (31%), destacando esta última por su mayor participación en las compras informales respecto de las formales (10%). En contraste, los Baby Boomers representan el 21% de las transacciones formales, pero solo el 7% de las informales.
Las diferencias también son significativas por nivel socioeconómico, el segmento D concentra el 40% de las transacciones informales, pese a representar solo el 13% de las formales, mientras que en el grupo ABC1 ocurre lo contrario, con una participación de 10% en las informales frente al 34% en las formales.
Finalmente, las diferencias territoriales son menores, con Santiago concentrando el 61% de las transacciones tanto formales como informales y regiones el 39% restante. En conjunto, los resultados evidencian una mayor concentración relativa de las compras informales entre mujeres, consumidores jóvenes y segmentos socioeconómicos de menores ingresos.
CONCLUSIONES por Bernardita Silva, gerente de Estudios de la CNC
Los resultados del tercer trimestre de 2026 muestran que la informalidad digital atraviesa un proceso de transformación, con diferencias importantes entre el comportamiento del número de transacciones y el monto gastado. Mientras la tasa de informalidad alcanza un 8,1%, aumentando desde el 6,4% del primer trimestre y el 6,9% del segundo, el gasto destinado a compras informales registra una caída de 27% anual, alcanzando US$213,7 millones. Esta diferencia refleja que la reducción del monto informal no necesariamente implica una disminución generalizada de las compras informales, sino que responde en gran medida a los cambios ocurridos en el comercio internacional.
En efecto, la entrada en vigencia del IVA a las compras internacionales de bajo valor, a fines de octubre de 2025, marca un punto de inflexión en la evolución del fenómeno. Durante el tercer trimestre, la tasa de informalidad de las transacciones internacionales alcanza un 4%, frente al 22% registrado un año atrás, mientras que el monto informal asociado a estas compras disminuye 94% anual. Estos resultados evidencian una importante formalización del canal internacional, consistente con el nuevo mecanismo de recaudación tributaria, y explican una parte fundamental de la reducción del gasto informal total.
Sin embargo, esta evolución contrasta con lo observado en el comercio electrónico nacional, donde la tasa de informalidad aumenta a 10%, un punto porcentual por sobre el trimestre anterior, mientras que el monto destinado a compras informales crece 5,5% anual. De esta manera, el avance registrado en las compras internacionales convive con un aumento de la informalidad nacional, lo que evidencia que el fenómeno presenta dinámicas distintas según el origen de las transacciones.
Esta diferencia también se refleja en los canales de comercialización. Las redes sociales concentran actualmente el 61,3% de todas las transacciones informales, frente al 40,2% de igual trimestre de 2025. A su vez, el 59% de las compras realizadas a través de redes sociales son informales, diez puntos porcentuales más que un año atrás. Por el contrario, la tasa de informalidad de las tiendas internacionales disminuye desde un 34% a un 4%. Así, la informalidad digital se concentra crecientemente en canales nacionales, especialmente en redes sociales, donde persisten desafíos importantes en materia de identificación de vendedores, trazabilidad y cumplimiento tributario.
Por categorías, Vestuario continúa concentrando la mayor proporción de transacciones informales, con un 45% del total, seguido de Accesorios y Regalos, con un 20%. Sin embargo, al analizar la tasa de informalidad dentro de cada categoría, es Accesorios y Regalos la que presenta la mayor incidencia, con un 23%, seguida de Mascotas (19%) y Vestuario (18%). Esta distinción es relevante, ya que muestra que el peso de una categoría dentro del total informal depende tanto de su nivel de informalidad como de su importancia dentro del comercio electrónico. Destaca, además, que varias categorías registran menores tasas que hace un año, aunque algunas presentan aumentos respecto del trimestre anterior.
El análisis sociodemográfico evidencia también diferencias relevantes entre los consumidores. La informalidad presenta una mayor incidencia en la Generación Z y en los segmentos socioeconómicos de menores ingresos, alcanzando tasas de 13% entre los consumidores más jóvenes y de 19% en el grupo D. Asimismo, las mujeres concentran el 80% de las transacciones informales. Estos resultados muestran que la informalidad digital no se distribuye homogéneamente entre los consumidores, aunque las diferencias observadas no permiten establecer por sí solas las causas que explican sus decisiones de compra.
En conjunto, los resultados dan cuenta de un avance significativo en la formalización del comercio electrónico internacional, pero también muestran que la reducción de la informalidad digital sigue siendo un desafío pendiente en el mercado nacional. El repunte de la tasa de transacciones informales durante 2026, junto con su creciente concentración en redes sociales, refuerza la necesidad de complementar los mecanismos de fiscalización con herramientas que faciliten la formalización de los vendedores, mejoren la trazabilidad de las operaciones y promuevan condiciones de competencia más equilibradas entre quienes cumplen sus obligaciones tributarias y quienes operan fuera del marco formal.