Ventas presenciales del comercio minorista de regiones mejoran en julio, con avances en Valparaíso y Biobío y caída en La Araucanía

- Las ventas presenciales del comercio minorista de las regiones de Valparaíso, Biobío y La Araucanía, según el índice que elabora mensualmente la Cámara Nacional de Comercio, Servicios y Turismo de Chile (CNC), marcaron disímiles resultados en el mes de julio, pero mejorando frente al resultado de junio. Se evidencian crecimientos anuales en Valparaíso y Biobío, mientras que la región de La Araucanía marca una caída.
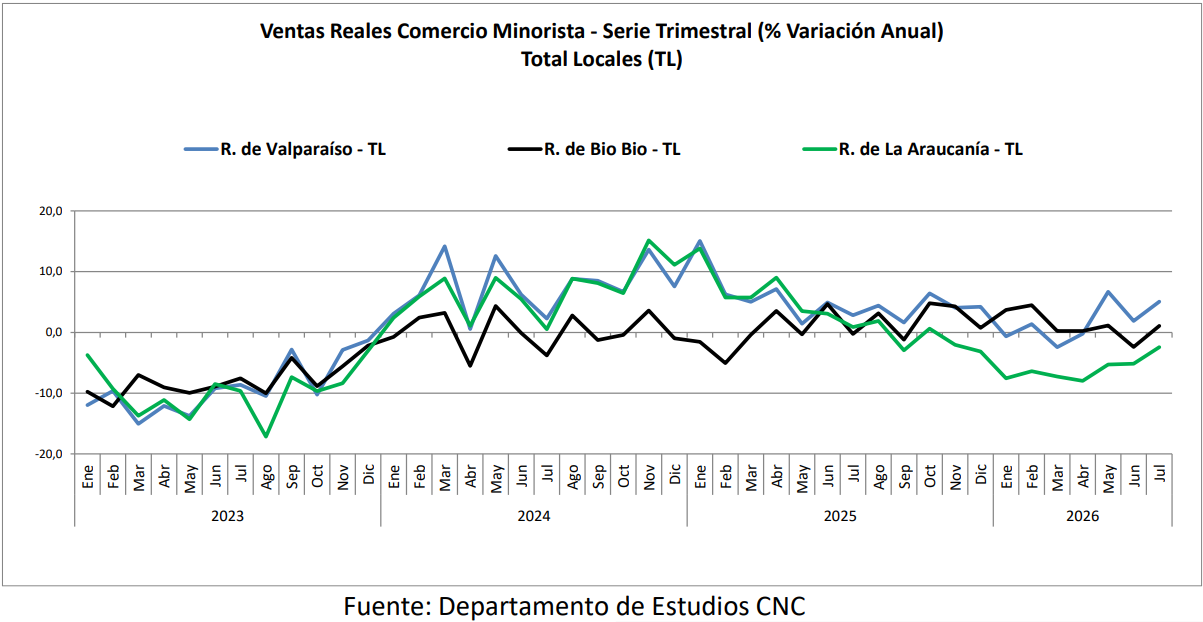
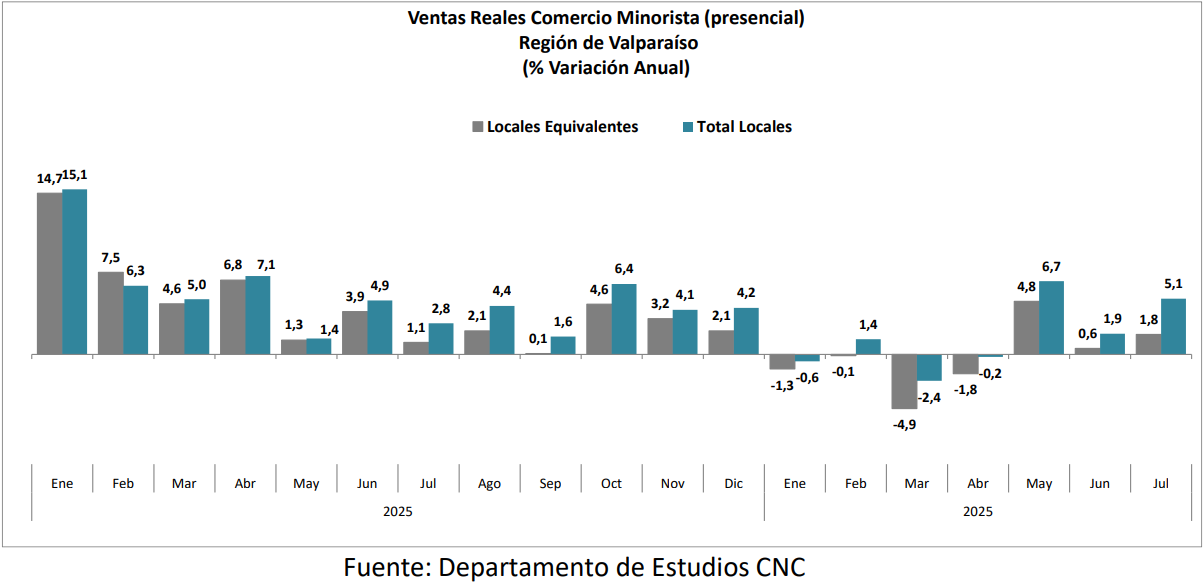
- En la Región de Valparaíso, las ventas reales del comercio minorista crecieron un 5,1% real anual en julio, alcanzando así en los siete primeros meses del año un incremento real de 1,6%
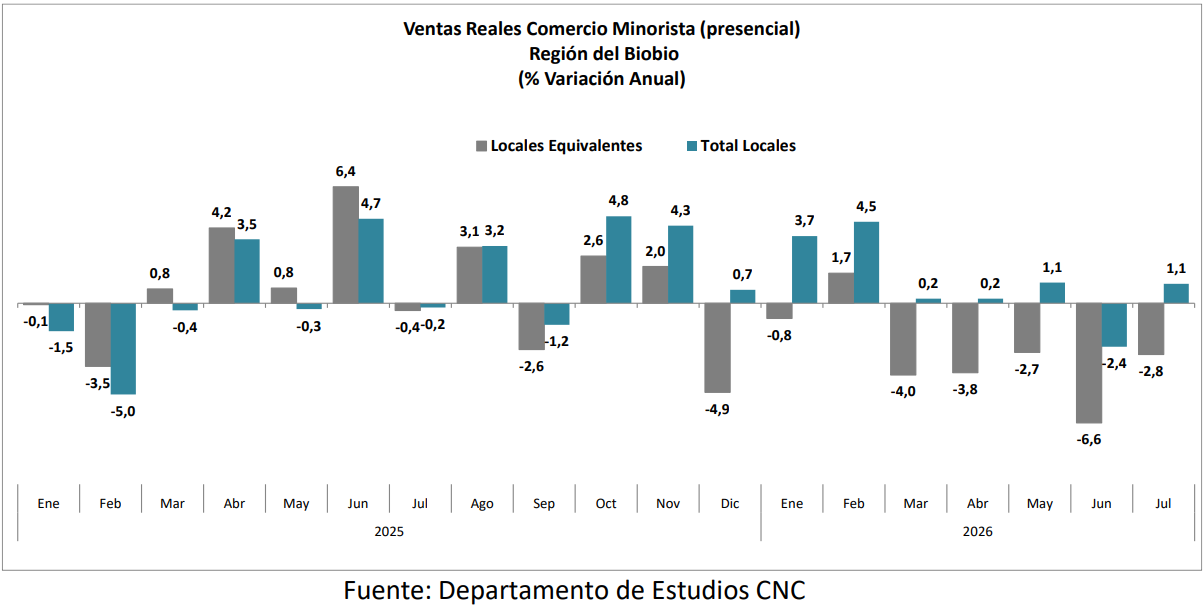
- En la Región del Biobío, las ventas del retail registraron un alza de 1,1% real anual en el séptimo mes del año, acumulando entre enero y julio un incremento también de 1,1%.
- Por último, en la Región de La Araucanía, la actividad comercial minorista evidenció una baja 2,4% real anual en julio, cerrando al séptimo mes del año con una contracción de 6,1% real.
Perspectivas por Bernardita Silva, gerente de Estudios de la CNC
Las ventas presenciales del comercio minorista regional mostraron en julio un mejor desempeño respecto del mes anterior, aunque manteniendo diferencias entre las regiones analizadas. Valparaíso aceleró su crecimiento, Biobío volvió a terreno positivo tras la caída de junio y La Araucanía moderó su contracción. Así, entre enero y julio, Valparaíso y Biobío acumulan alzas reales de 1,6% y 1,1%, respectivamente, mientras que La Araucanía registra una caída de 6,1%, manteniéndose como la región de mayor debilidad.
Sin embargo, la mejora de julio debe analizarse con cautela. Durante el tercer trimestre las tres regiones enfrentan menores bases de comparación, lo que favorece las variaciones anuales y podría contribuir a mejores resultados en los próximos meses. A ello se suman factores puntuales que pueden incidir en el desempeño mensual, como las condiciones climáticas adversas que afectaron especialmente a la zona sur durante julio. Por lo tanto, será necesario observar los próximos meses para determinar cuánto de la mejora responde a estos factores y cuánto a un fortalecimiento más sostenido del consumo.
A nivel de categorías también se observa cierta mejora respecto de junio. Vestuario y Calzado registraron alzas en Valparaíso y Biobío, mientras que Artefactos Eléctricos volvió a terreno positivo en ambas regiones, aunque continúa acumulando caídas en lo que va del año. La Araucanía, en cambio, mantiene una debilidad más transversal, con contracciones en la mayoría de los rubros analizados.
Más allá de los resultados mensuales, los fundamentos del consumo continúan mostrando señales de cautela. La debilidad del mercado laboral, particularmente en materia de empleo formal, limita la capacidad de los hogares para aumentar su gasto de manera sostenida, mientras que la confianza de los consumidores se mantiene en niveles bajos. En este contexto, las decisiones de compra continúan siendo más selectivas y sensibles a precios, promociones y eventos comerciales, dificultando que los impulsos puntuales se traduzcan rápidamente en una recuperación más generalizada.
De esta manera, los resultados de julio constituyen una señal más favorable, pero todavía insuficiente para hablar de una recuperación consolidada del comercio regional. Las menores bases de comparación podrían favorecer las cifras durante el tercer trimestre, pero la sostenibilidad de un mayor dinamismo dependerá principalmente de una mejora del mercado laboral, especialmente del empleo formal, junto con una recuperación de la confianza y de las expectativas de los hogares. Mientras estos fundamentos no muestren avances más claros, es esperable que el consumo mantenga una trayectoria moderada y heterogénea.
Región de Valparaíso
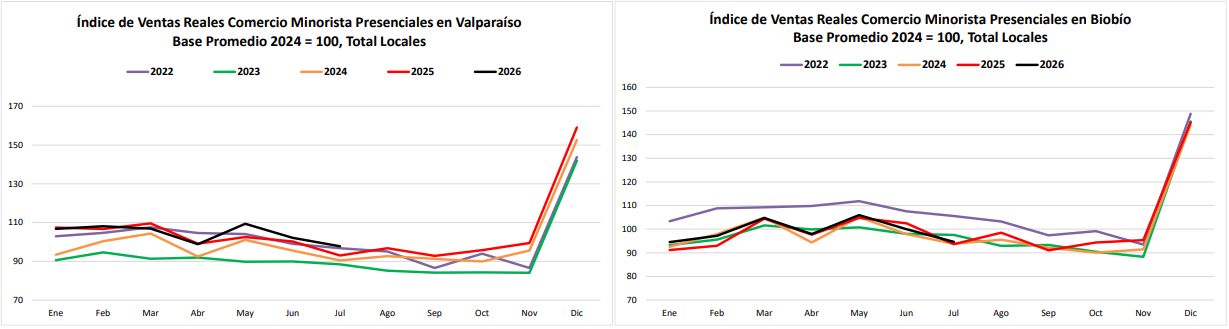
Las ventas presenciales minoristas de la Región de Valparaíso marcaron en julio un crecimiento real anual de 5,1%, acelerándose respecto al resultado de junio (alza de 1,9%) y cerrando al séptimo mes del año con un alza real de 1,6%. El resultado está influido en parte por una menor base de comparación que se evidencia durante todo el tercer trimestre 2025.
En términos de locales equivalentes las ventas de la región marcaron un alza de 1,8% real anual en julio, acumulando en los primeros siete meses del año una baja de 0,2%.
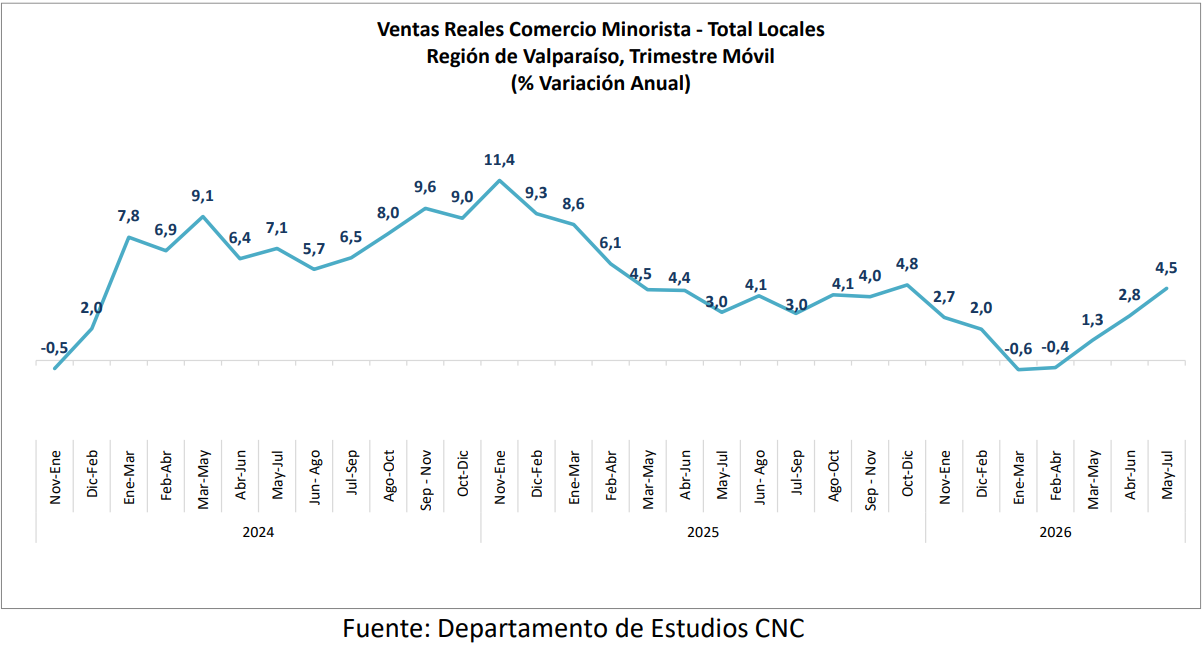
Respecto a los trimestres móviles, mayo-julio marca un alza de 4,5%, por sobre el período anterior y dando cuenta de una tendencia positiva en los últimos tres períodos.
Categorías 1
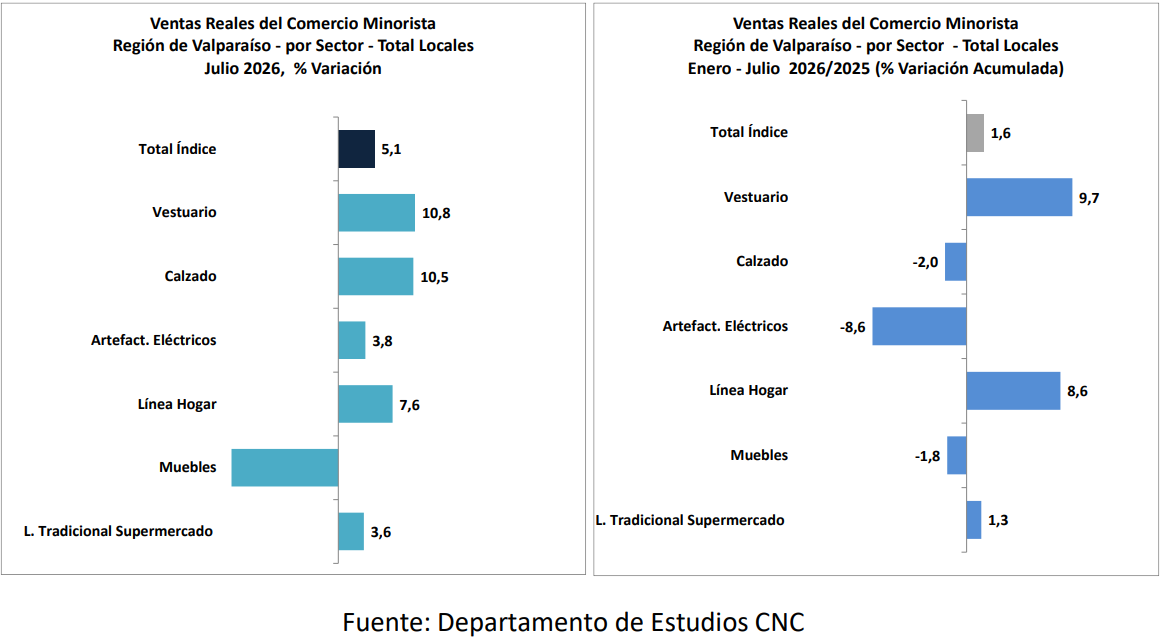
Al analizar las ventas presenciales de los distintos rubros, se evidencia una baja en Muebles, mientras que las demás categorías registran alzas de distinta magnitud.
Vestuario marcó en julio un alza de 10,8% real anual y Calzado sube un 10,5%, acelerándose fuertemente frente a meses anteriores, en parte por enfrentar una menor base de comparación. De esta manera, Vestuario cierra el período enero-julio con un crecimiento de 9,7% y Calzado con una baja de 2,0%.
Artefactos Eléctricos evidenció un incremento real anual de 3,8% en julio, cerrando así los siete primeros meses del año con una contracción real de 8,6%.
Por su parte, Línea Hogar registró en el séptimo mes del año un incremento real anual de 7,6%, mientras que Muebles cayó un 17,7%. De esta manera, entre enero y julio, Línea Hogar acumuló un crecimiento de 8,6% y Muebles una baja de 1,8%.
Finalmente, la Línea Tradicional de Supermercados marcó un crecimiento real anual 3,6% en julio, cerrando a julio del 2026 con un alza de 1,3%.
1 Para llegar al resultado real, el índice de cada categoría analizada se deflacta por separado de acuerdo con su IPC sectorizado anual correspondiente, luego se pondera cada una para llegar al resultado real final.
Región del Biobío
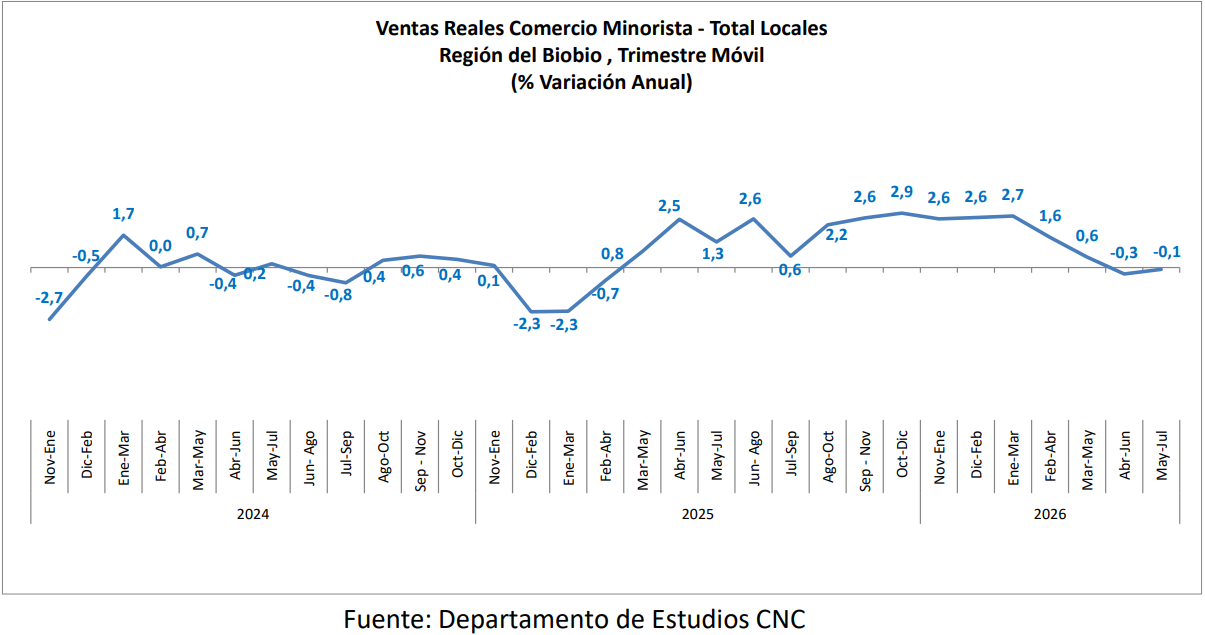
Las ventas presenciales del comercio minorista de la Región del Biobío marcaron en julio un alza de 1,1% real anual, tras caer 2,4% en junio, cerrando así los siete meses con un incremento de 1,1%.
En término de locales equivalentes, el séptimo mes del año marcó una baja de 2,8% real anual, cerrando a julio con una contracción de 2,8%.
En cuanto al trimestre móvil mayo-julio, se evidencia una baja en el margen de 0,1%, en línea con el período previo, frenando la tendencia negativa de los resultados anteriores.
Categorías 2
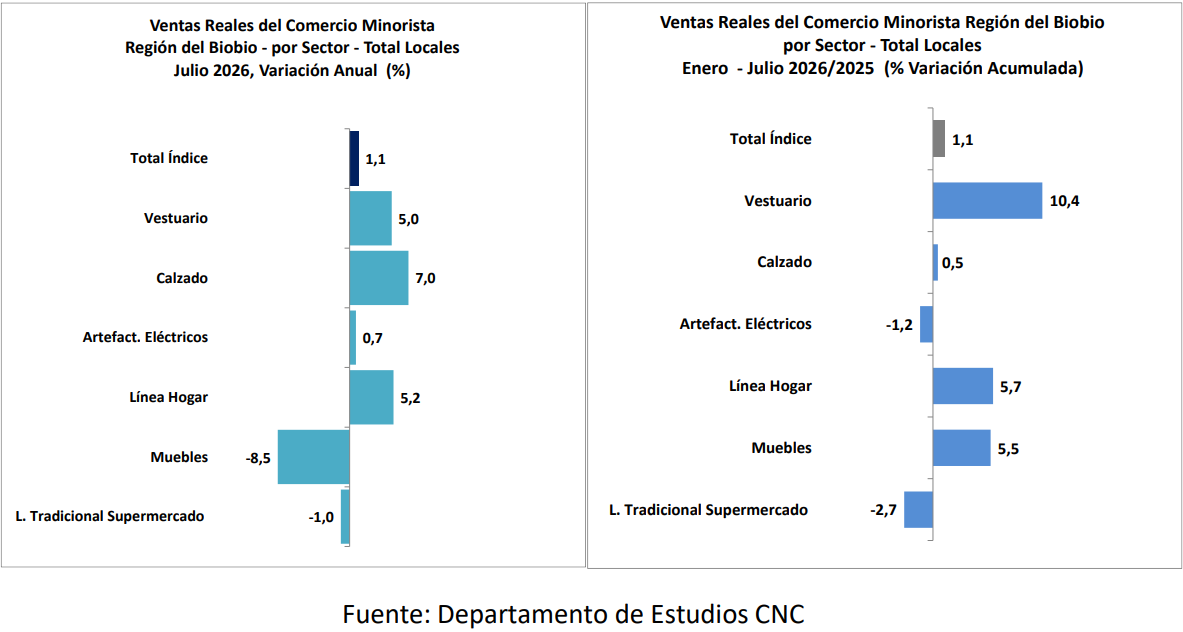
Dentro de los rubros estudiados, Muebles y la Línea Tradicional de Supermercados caen en términos anuales, mientras que las demás categorías registran alzas de distinta magnitud.
Vestuario marcó un crecimiento real anual de 5,0% en julio y Calzado dio cuenta de un alza real anual de 7,0%. De esta manera, Vestuario cierra los siete primeros meses del año con un alza de 10,4% real y Calzado con un incremento en el margen de 0,5%.
Artefactos Eléctricos registró en julio un alza marginal de 0,7% real anual, acumulando al séptimo mes del año una baja del 1,2% real.
Línea Hogar evidenció un crecimiento real anual de 5,2% en julio y Muebles una baja de 8,5%. Así, ambas categorías cierran entre enero y julio de 2026 con alzas reales de 5,7% y 5,5%, respectivamente.
La Línea Tradicional de Supermercados evidenció en el séptimo mes del año una baja de 1,0% real anual, acumulando entre enero y julio una caída de 2,7%.
2 Para llegar al resultado real, el índice de cada categoría analizada se deflacta por separado de acuerdo con su IPC sectorizado anual correspondiente, luego se pondera cada una para llegar al resultado real final.
Región de La Araucanía
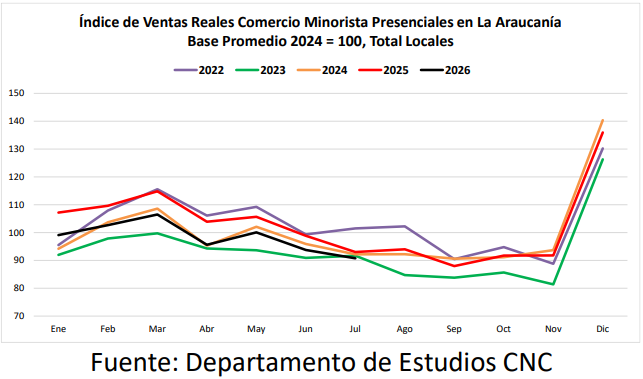
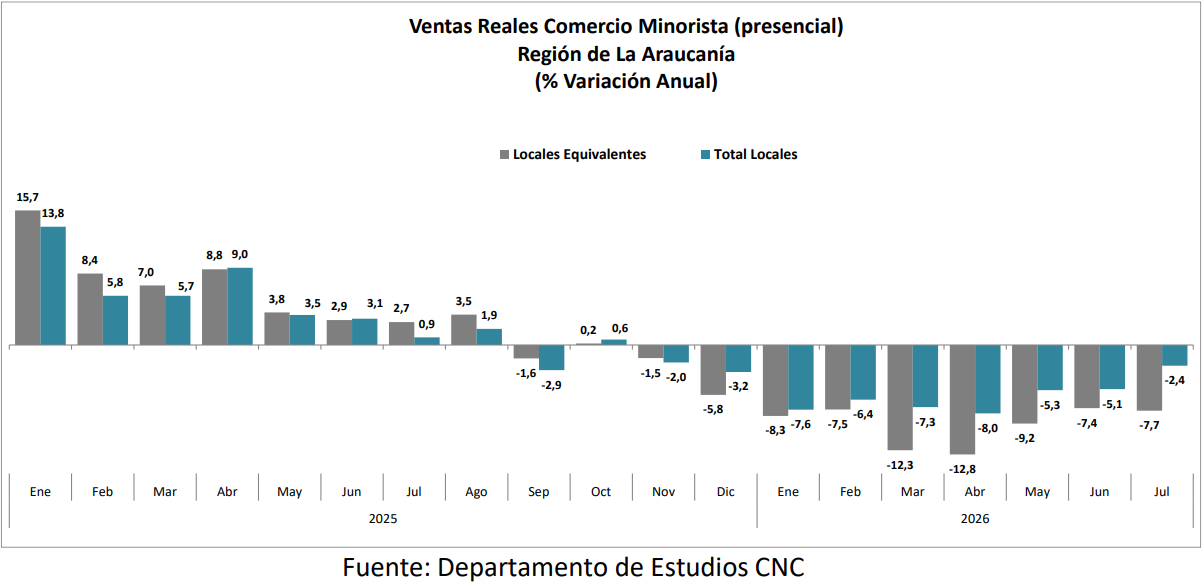
Las ventas presenciales del comercio minorista de la Región de La Araucanía marcaron una baja real anual de 2,4% en julio, menor a la baja de junio (-5,1%), cerrando los siete primeros meses del 2026 con una caída de 6,1% real.
En términos de locales equivalentes se evidenció una contracción de 7,7% real anual en el séptimo mes del año, acumulando entre enero y julio una baja de 9,4% real.
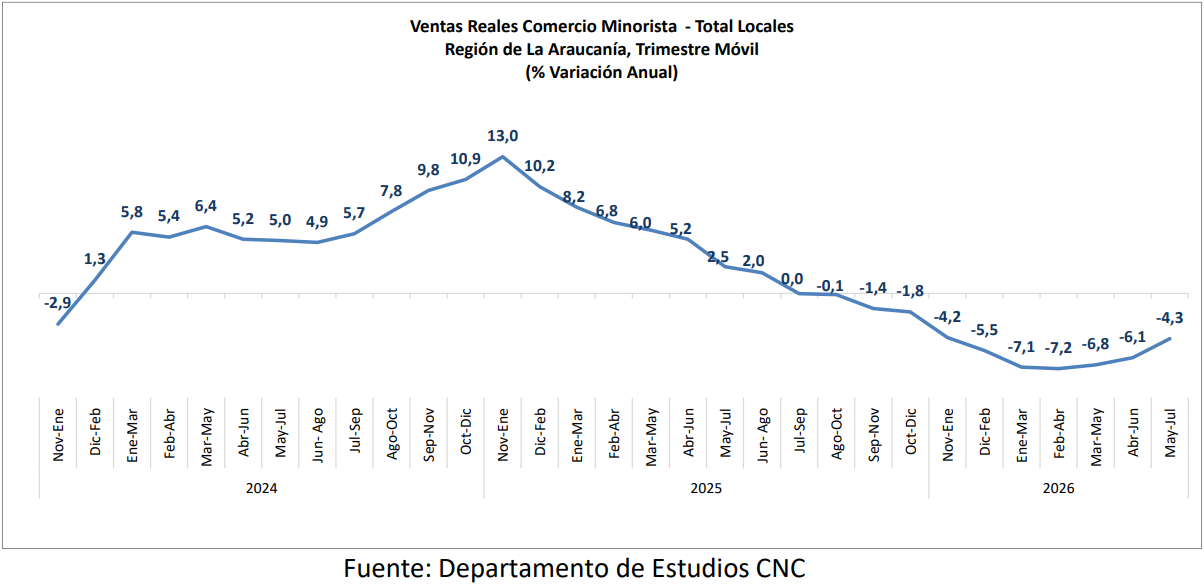
Respecto a los trimestres móviles, mayo-julio dio cuenta de una baja de 4,3%, menor a la baja previa y superando la tendencia negativa del 2025.
Categorías 3
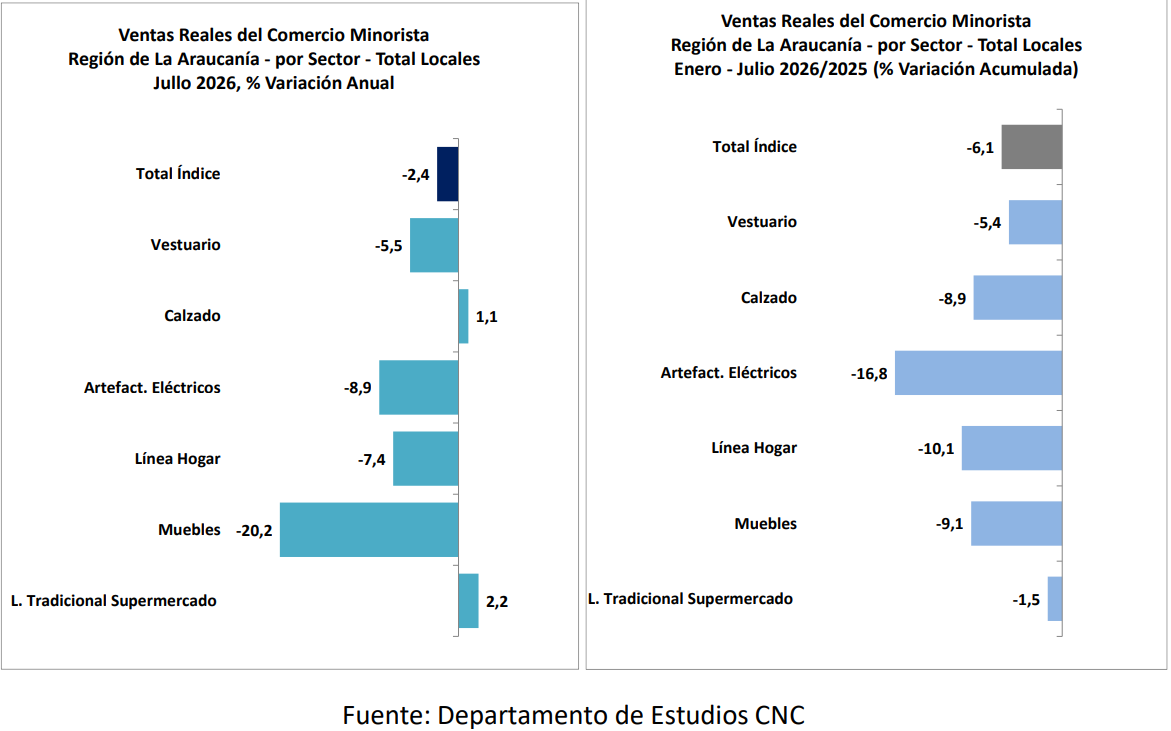
En el séptimo mes del año, dentro de los rubros estudiados, se evidencia una leve alza anual en Calzado y la Línea Tradicional de Supermercados, mientras que las demás categorías registran bajas de distinta magnitud.
Vestuario marcó una caída real anual de 5,5% en julio, acumulando una contracción de 5,4% en los siete primeros meses del año. Por su parte, Calzado registró un alza de 1,1% en el séptimo mes del año, cerrando enero-julio con una contracción de 8,9% real.
Artículos Eléctricos registró una caída real anual de 8,9% en julio, acumulando en los siete meses una baja de 16,8% real.
Línea Hogar registró una contracción real anual de 7,4% en el séptimo mes del año y Muebles marcó una fuerte caída de 20,2%. Ambas categorías cierran en período enero-julio con bajas reales de 10,1% y 9,1% respectivamente.
Finalmente, la Línea Tradicional de Supermercados marcó un alza real anual de 2,2% en julio, cerrando al séptimo mes del año con una caída real de 1,5%.
3 Para llegar al resultado real, el índice de cada categoría analizada se deflacta por separado de acuerdo con su IPC sectorizado anual correspondiente, luego se pondera cada una para llegar al resultado real final.