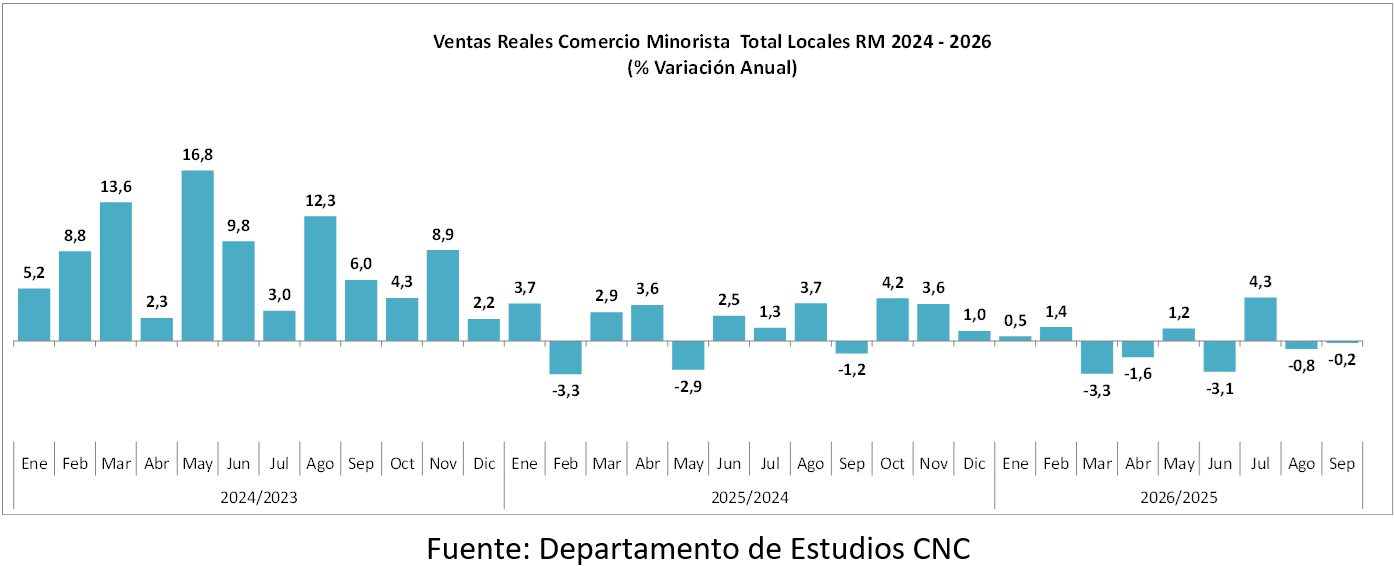
Ventas presenciales del comercio en la RM caen 0,2% en septiembre y mantienen estancamiento en 2026

- Según el Índice que elabora mensualmente el Departamento de Estudios de la Cámara Nacional de Comercio, Servicios y Turismo de Chile, las ventas presenciales minoristas de la Región Metropolitana marcaron en septiembre una contracción de 0,2% real anual, cerrando así enero-septiembre con una baja en el margen de 0,2%.
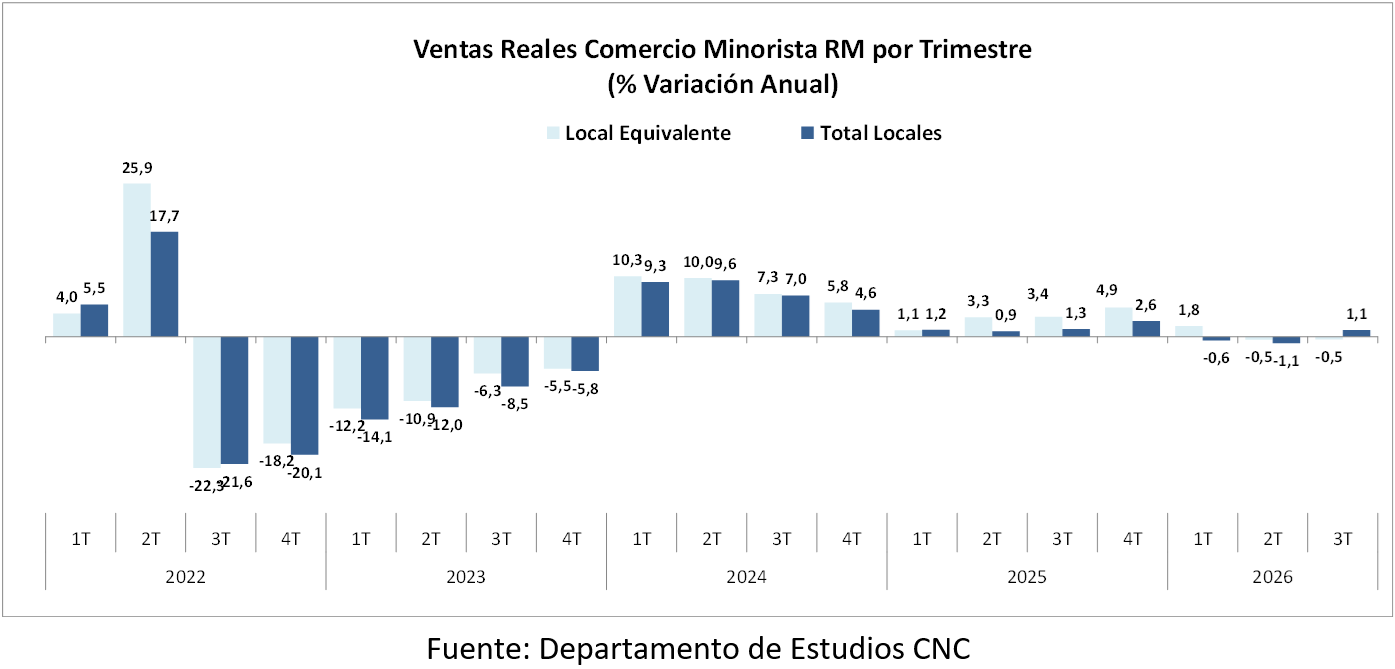
- En términos de locales equivalentes el indicador marcó en el noveno mes del año una baja de 2,0% real anual, cerrando a septiembre con un alza de 0,2%.
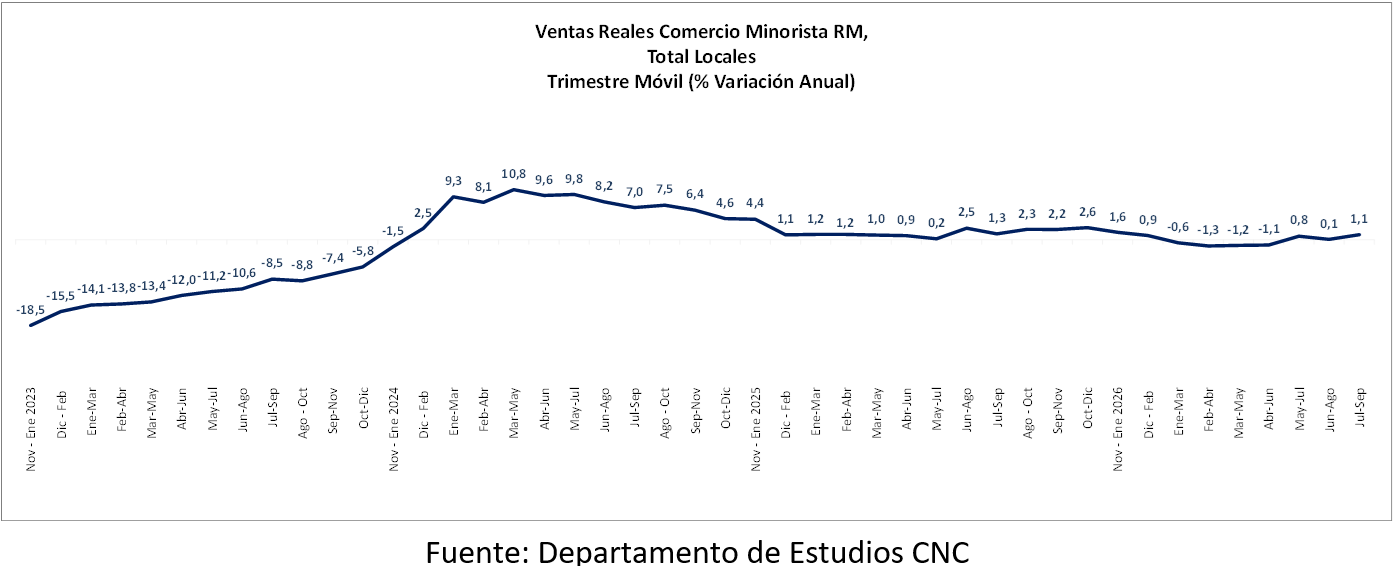
- El tercer trimestre del año marcó un alza de 1,1%, levemente por encima del primer y segundo trimestre, influido por el alza de julio. En cuanto a los trimestres móviles, se mantiene una tendencia más bien plana en lo que va del año.
Perspectivas por Bernardita Silva, gerente de Estudios de la CNC
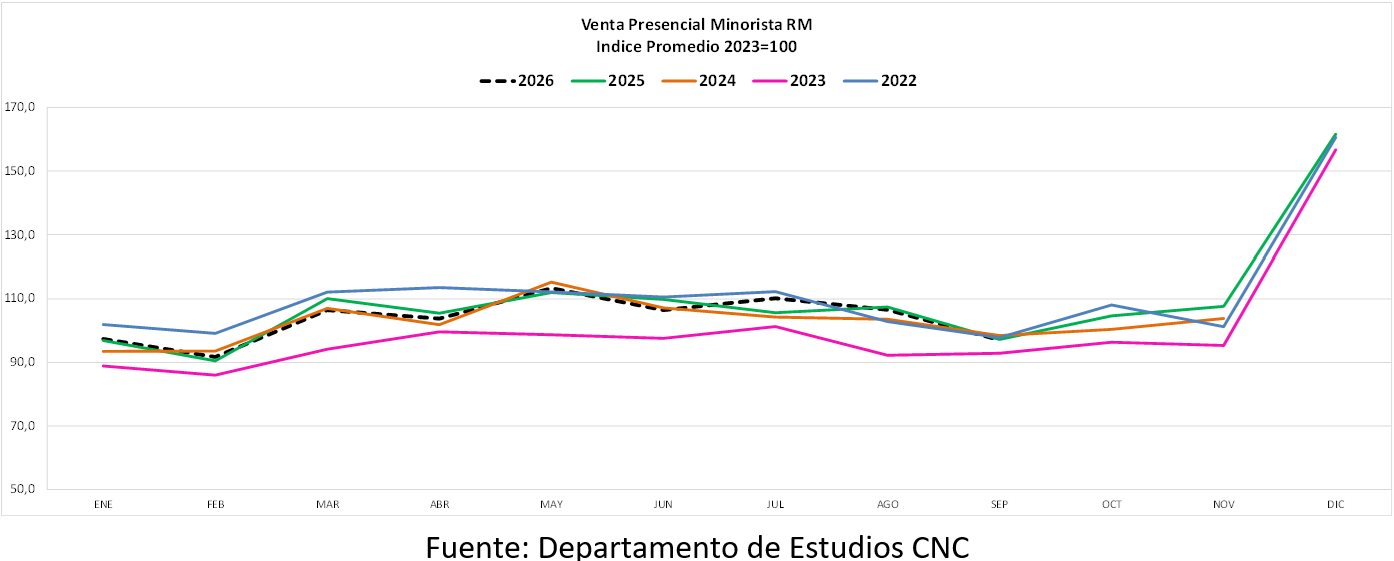
Los resultados de septiembre confirman que el comercio minorista presencial de la Región Metropolitana continúa sin lograr una recuperación sostenida. Si bien el tercer trimestre cerró con un crecimiento de 1,1% real anual, este resultado estuvo impulsado principalmente por el desempeño de julio, mientras que agosto y septiembre volvieron a registrar caídas. Así, las ventas acumulan una contracción de 0,2% a septiembre, evidenciando un estancamiento de la actividad durante gran parte del año, tras crecer 7,4% en 2024 y 1,5% en 2025. A nivel de categorías, destaca que Vestuario continúa siendo la principal excepción, mientras que la debilidad se extiende tanto a bienes durables como a líneas de consumo más habitual, como supermercados tradicionales, dando cuenta de un consumo que no logra recuperar fuerza de manera transversal.
Este comportamiento es consistente con un escenario económico donde la demanda interna sigue mostrando debilidad y las condiciones de los hogares no han mejorado lo suficiente para impulsar una recuperación más sólida del gasto. El mercado laboral continúa siendo uno de los principales factores de preocupación, dada la baja creación de empleo formal, mientras que el deterioro de la confianza de los consumidores y las presiones sobre su poder adquisitivo refuerzan decisiones de compra más cautelosas. En este contexto, la corrección a la baja de las proyecciones de crecimiento y consumo privado realizada por el Banco Central en su IPoM de septiembre confirma un escenario menos favorable para el cierre de 2026.
De cara al último trimestre, los eventos comerciales y las compras de fin de año podrían entregar cierto impulso a las ventas, especialmente en algunas categorías, pero difícilmente cambiarán por sí solos la tendencia de bajo dinamismo que ha caracterizado al año. Más que aumentos puntuales asociados a fechas comerciales, el desafío será recuperar una base de consumo más sólida y menos dependiente de promociones. Para 2027, las perspectivas de una mayor actividad e inversión abren espacio para una mejora, aunque su efecto sobre el comercio dependerá de que se traduzcan en más empleo formal, mejores ingresos y mayor confianza de los hogares.
Evolución por Categorías 1
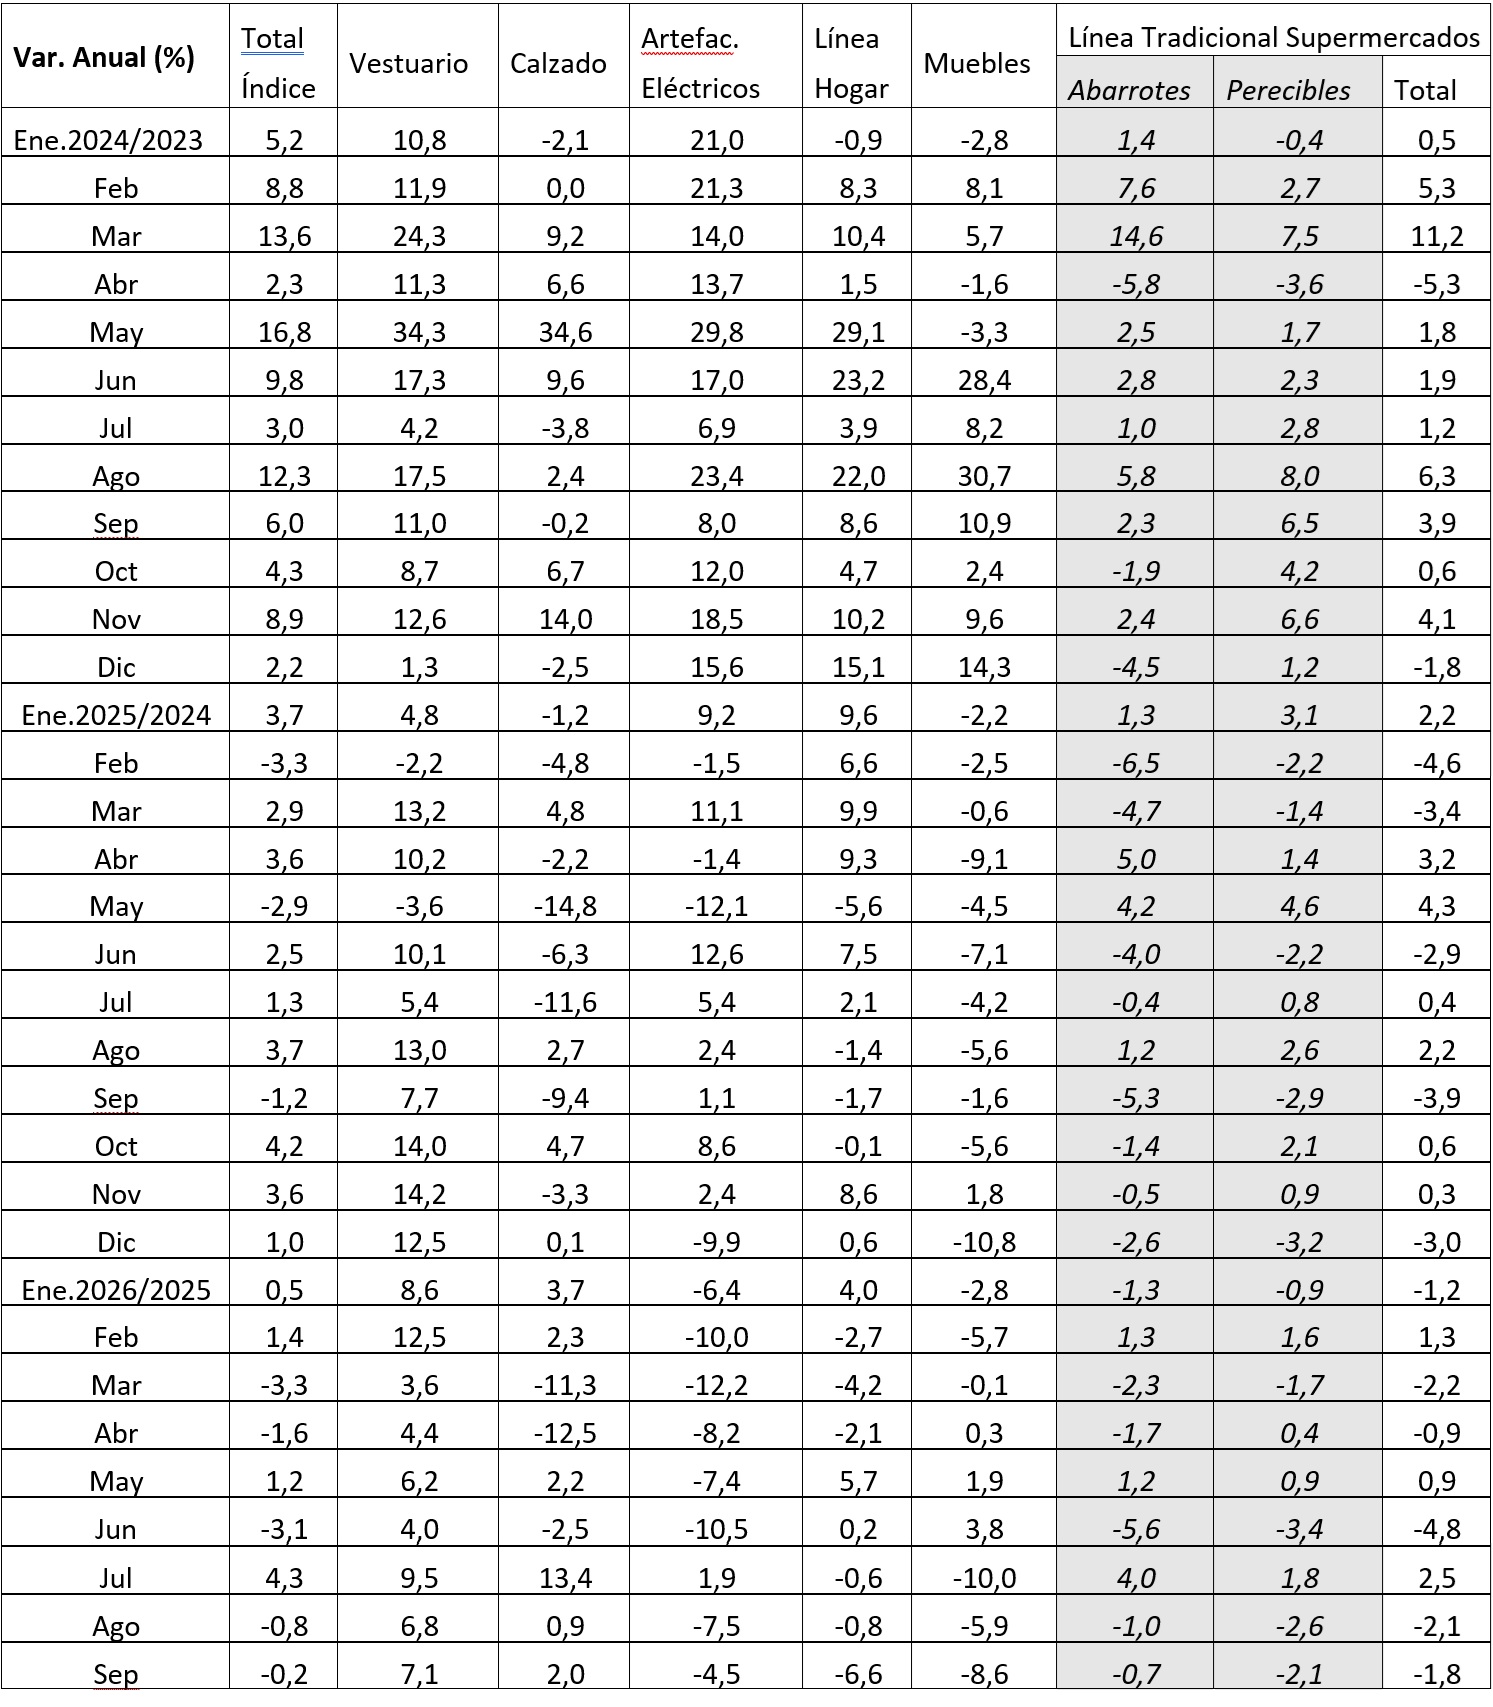
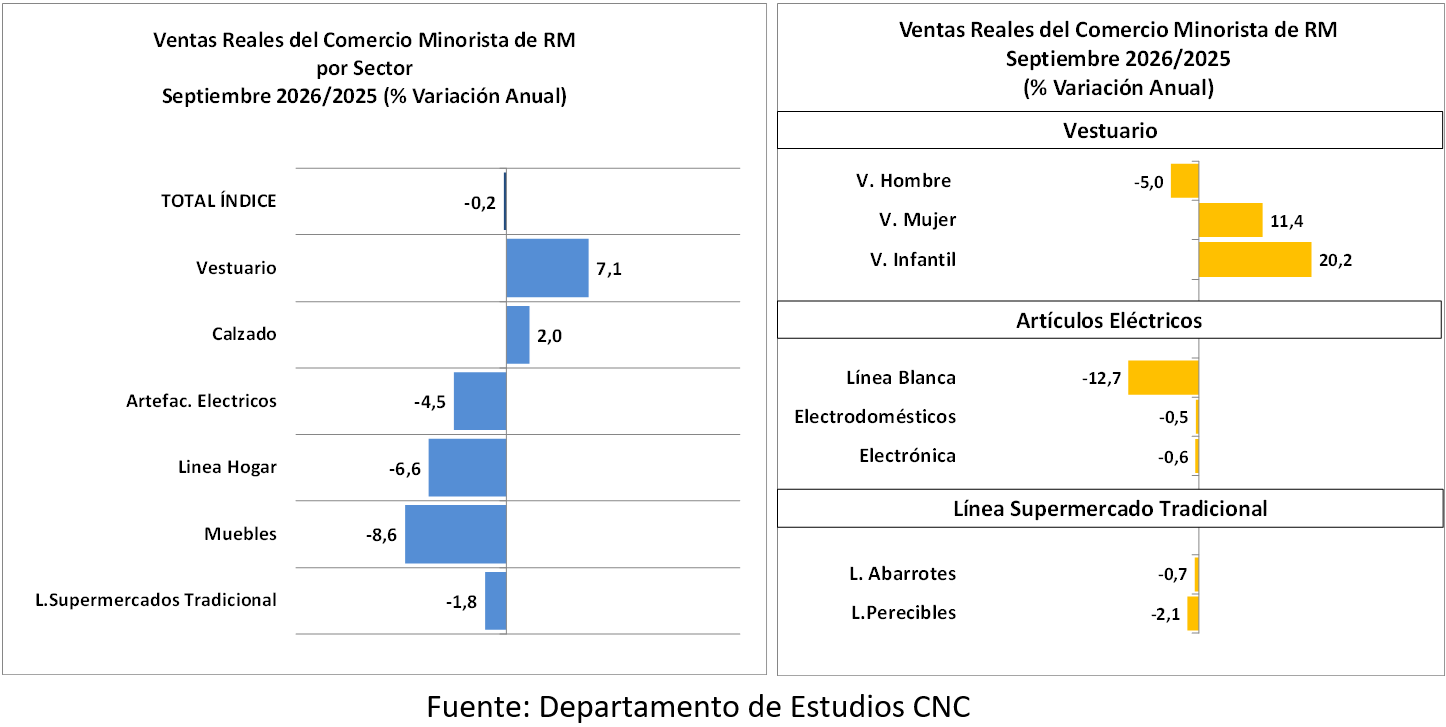
En cuanto a las categorías estudiadas, solo las ventas de Vestuario y Calzado crecen respecto a septiembre 2025, mientras que las demás categorías evidencian bajas de distinta magnitud.
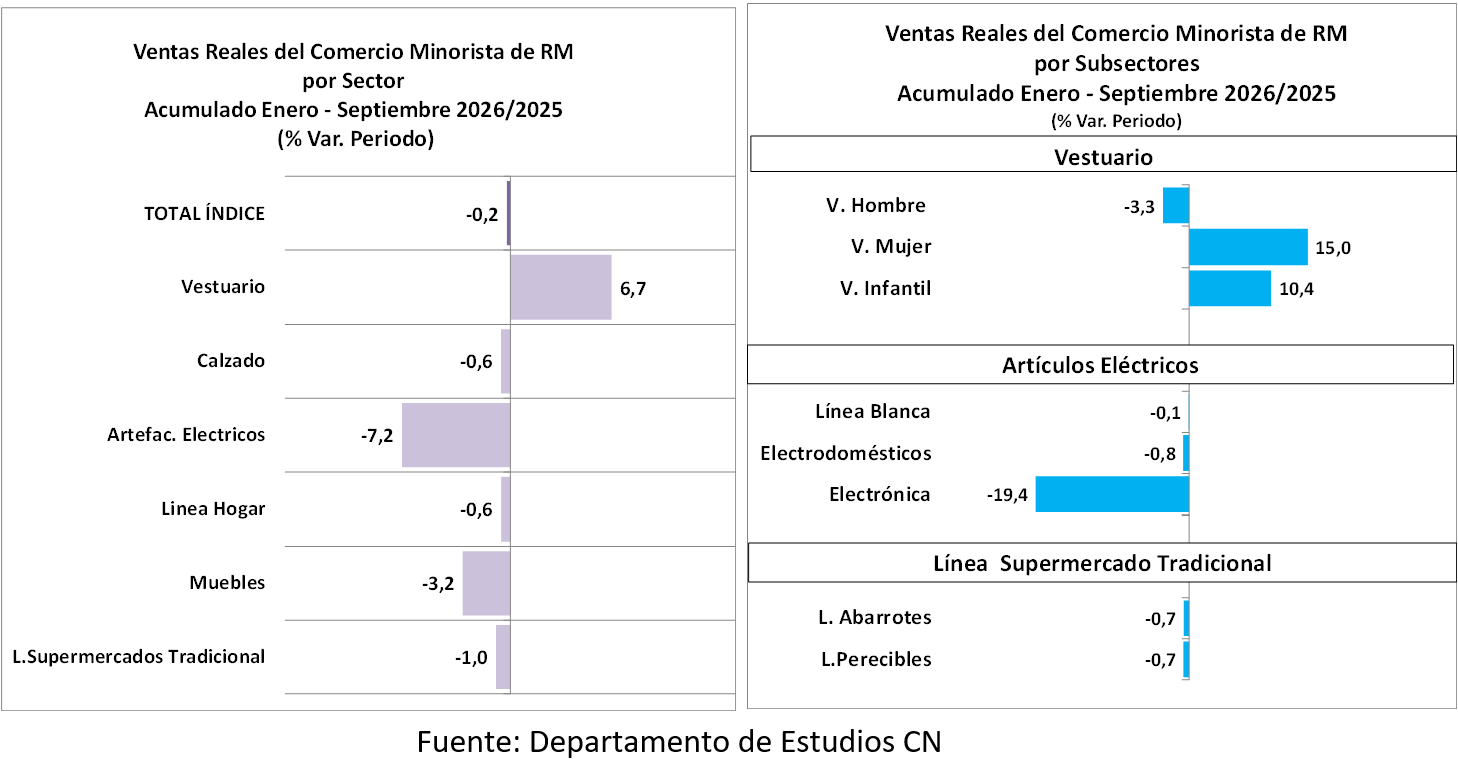
Vestuario marcó un alza de 7,1% real anual en septiembre, acumulando en los nueve meses del año un crecimiento real de 6,7%. Dentro de la categoría destaca Vestuario Infantil que registró un fuerte crecimiento de 20,2% real anual en septiembre, seguido por Vestuario Mujer con un alza de 11,4%, mientras que Vestuario Hombre evidenció una baja de 5,0% real anual.
Calzado evidenció en el noveno mes del año un crecimiento en el margen de 2,0% real anual. De esta manera, el rubro cerró el período enero-septiembre con una baja de 0,6% real.
Por su parte, Artefactos Eléctricos marcó una baja de 4,5% real anual en septiembre, cerrando al noveno mes del año con una baja de 7,2%. Dentro del rubro, destaca la baja de 12,7% real anual en Línea Blanca, acumulando a septiembre una contracción de 0,1%, luego Electrónica cae 0,6% real anual y Electrodomésticos se contrae 0,5%, cerrando el período enero-septiembre con una baja de 0,8% en el caso de Electrodomésticos y una baja de 19,4% en Electrónica.
Línea Hogar evidenció en septiembre una caída de 6,6% y Muebles registró una contracción anual de 8,6% real. Dado estos resultados, Línea Hogar cierra enero-septiembre con una caída de 0,6% y Muebles con una baja de 3,2%.
Finalmente, la Línea Tradicional de Supermercados marcó una baja de 1,8% real anual en sus ventas de septiembre. Así, al noveno mes del año, la categoría alcanzó una contracción de 1,0% real, donde tanto Abarrotes y Perecible acumularon una contracción de 0,7%.
1 Para llegar al resultado real cada categoría se deflacta por separado de acuerdo con su IPC sectorizado anual correspondiente, donde se han producido caídas anuales en los precios de la mayoría de las categorías.
Ventas Presenciales del Comercio Septiembre 2026 – Evolución Categorías
Ventas del Comercio Acumuladas Enero – Septiembre 2026 – Evolución Sectores
Variaciones Ventas Totales Presenciales del Comercio Minorista RM por Categoría (%)